汽車電動化的弔詭:為何電動車愈進步,燃油車卻未必愈快消失?
一場看似不可逆的汽車革命,正在遭遇出乎意料的阻力。
過去二十年,全球汽車製造商投入龐大資本發展電動車。電池成本下降、馬達效率提升、軟體控制日益成熟,似乎都指向同一個結論:純電動車(BEV)終將取代內燃機汽車(ICE)。
然而,市場卻呈現另一番景象:
各國發展高度分化: 2025年全球電動汽車銷量突破2,000萬輛,占新車銷售約四分之一。其中,中國電動車新車占比接近55%,歐洲約28%,美國卻仍不足10%(數據含純電動車與插電式混合動力車)。
短期銷量波動: 到了2026年9月,全球電動車月銷量甚至出現年減2%的現象。
這不代表電動化已經逆轉,而是顯示技術進步與市場替代之間,存在著比想像中更複雜的關係。電動車的技術愈來愈成熟,為什麼燃油車與混合動力車卻仍能維持競爭力?
答案或許不在引擎與馬達本身,而在兩套生態系統的競爭。
一、技術領先,不代表市場立即替代
2016年,學者 Ron Adner 與 Rahul Kapoor 在《Strategic Management Journal》發表了一項重要的策略管理觀點。他們指出,新技術能否成功取代舊技術,不能只比較個別產品的性能,還必須同時考慮兩項因素:
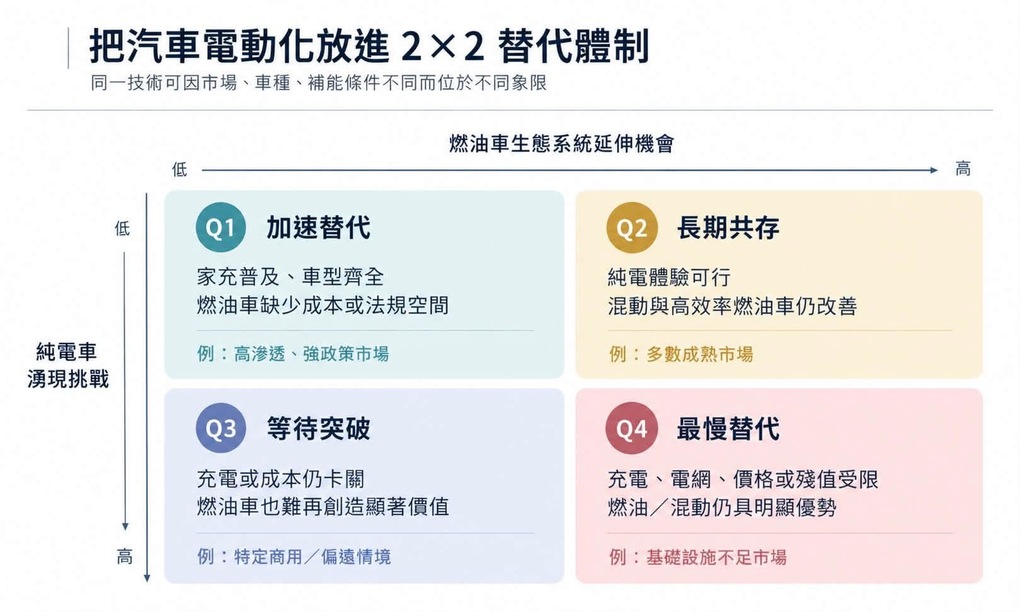
1.生態系統湧現挑戰(Ecosystem Emergence Challenges): 新技術配套環境是否成熟。
2.生態系統延伸機會(Ecosystem Extension Opportunities): 舊技術能否藉機升級、延長壽命。
研究透過半導體產業的技術轉型發現,新舊技術替代可能呈現四種不同速度與型態。這套理論若放進汽車產業,便能重新解釋過去二十年的電動化競爭。
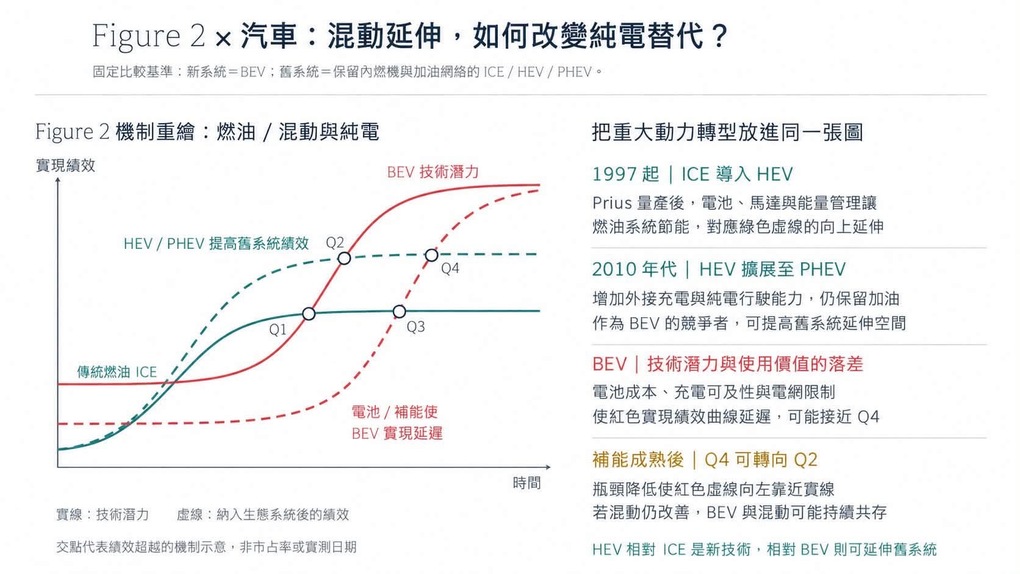
(註:實線代表技術潛力,虛線代表納入生態系統條件後的實現績效。以下透過理論模型重繪圖進行解讀。)
二、揭露的秘密:四個交點,四種產業命運
從技術潛力與實際使用績效的時間落差來看,純電動車(BEV)的技術潛力隨核心零件進步而快速提升;但納入充電設施、能源供應等限制後,消費者真正能取得的績效則會打折扣。同時,既有的燃油生態系統也透過 HEV(油電混合)與 PHEV(插電式混合)提高了競爭力。
這四個交點分別揭示了不同的替代情境:
Q1 第一象限(加速替代): 新技術快速超越既有系統。當BEV技術潛力迅速提升,而燃油車改善空間有限,新技術易取得優勢。充電完善且價格具競爭力的市場,較容易出現此情況。
Q2 第二象限(長期共存): 舊系統也在持續進步。HEV與PHEV吸收電動化技術,使既有燃油系統績效提高。BEV即使具技術優勢,也需要更多時間才能超越持續改善的競爭者。
Q3 第三象限(等待突破): 新技術被生態系統限制。即使燃油車改善空間有限,若電池價格、補能效率或充電基建尚未成熟,BEV的實際替代仍可能延遲。
Q4 第四象限(最慢替代):新系統受阻,舊系統卻愈來愈強,這是電動化最值得注意的情境。當BEV面臨基礎建設限制,同時HEV與PHEV又持續改善,純電車全面取代燃油車的時間便可能大幅延後。
(強調:Q1至Q4為四種理論比較情境,並非汽車產業必然依序經歷的發展階段;交點亦非實際市占率或特定年份的預測。)
三、Toyota 的策略智慧:以電動化延長燃油車生命
1997年,Toyota 推出第一代 Prius。當時 Toyota 並未完全放棄內燃機,而是運用電池、電動馬達與能源管理技術,提高整套燃油動力系統的效率。隨著技術演進,PHEV 進一步結合外接充電,讓消費者短途用電、長途依賴成熟加油網。
更值得注意的是「反向溢出」(Spillback)效應:
原本為電動車開發的電池、逆變器、馬達與軟體控制技術,同樣可以應用在混合動力系統。這產生一個有趣的產業弔詭:推動電動車革命的技術進步,同時也可能成為延長燃油車競爭生命的力量。
從策略管理角度來看,Toyota 的混動布局不只是產品選擇,更體現了新舊技術能力可以相互運用的策略彈性。
四、真正的競爭,在技術曲線之外
如果只比較能源使用效率,純電動車具有明顯優勢。但消費者購買的並不是一顆電池或一具馬達,而是一套完整的移動解決方案。
對住在集合住宅、缺乏固定停車位的家庭而言,充電便利性可能比馬達效率更重要;對經常跨縣市行駛的使用者而言,補能時間、維修網絡與車輛殘值,同樣影響購車決策。
因此,電動化競爭其實存在三條不同的進步曲線:
1.電動車核心技術的提升
2.電動車生態系統瓶頸的解除
3.燃油與混合動力系統的持續改善
「當三者的改善速度不同,技術替代的結果便會改變。」
這也解釋了為何中國、歐洲、美國與新興市場,未必會走向相同的電動化進程。
五、從汽機車產業實務,看企業的轉型選擇
從傳統燃油動力到電動機車的發展經驗來看,技術創新最困難的部分未必是研發本身,而是如何讓整套使用環境同步改變。
以台灣電動機車為例,換電模式看似解決了等待時間,但真正決定消費者採用意願的,還包括換電站密度、電池標準、車型選擇、能源服務、殘值、資費公平性與長期營運成本。這正好呼應了生態系統的觀點。
對汽車製造商而言,未來的策略重點不應只是全面押注 BEV 或一味維護 ICE,而是辨識不同市場真正的限制條件,並建立可以跨越 BEV、HEV 與 PHEV 的技術能力。
電池、馬達、電控、熱管理與軟體,不一定只能服務單一動力平台。
真正具有韌性的企業,懂得在技術替代尚未明朗之前,保留策略選擇權。
六、下一個十年,勝負取決於誰能掌握生態系統
汽車電動化正改變全球產業競爭,但新技術崛起,不等於既有技術必然立即消失。企業不能只看新技術的成長速度,也不能低估既有生態系統重新整合與延伸價值的能力。
對企業領導人而言,真正困難的不是判斷哪種技術比較先進,而是預測新技術何時能將潛力轉化成市場實際價值。
技術創新決定產業的可能性,生態系統決定技術替代的速度,而策略選擇決定企業最後的命運。
未來的汽機車產業,未必只有一個贏家,也未必只有一條轉型道路。真正值得警惕的,不是企業還沒有全面電動化,而是在技術變革的浪潮中,誤以為自己只是在與另一種動力系統競爭。
因為,下一場汽車產業的決勝點,從來不只是引擎與馬達的較量,而是誰能率先建立更完整、更有效率,也更符合消費者需求的生態系統。
參考資料與理論來源:


